Paso a paso: cómo funcionarán los fondos que reemplazarán las indemnizaciones a partir de noviembre
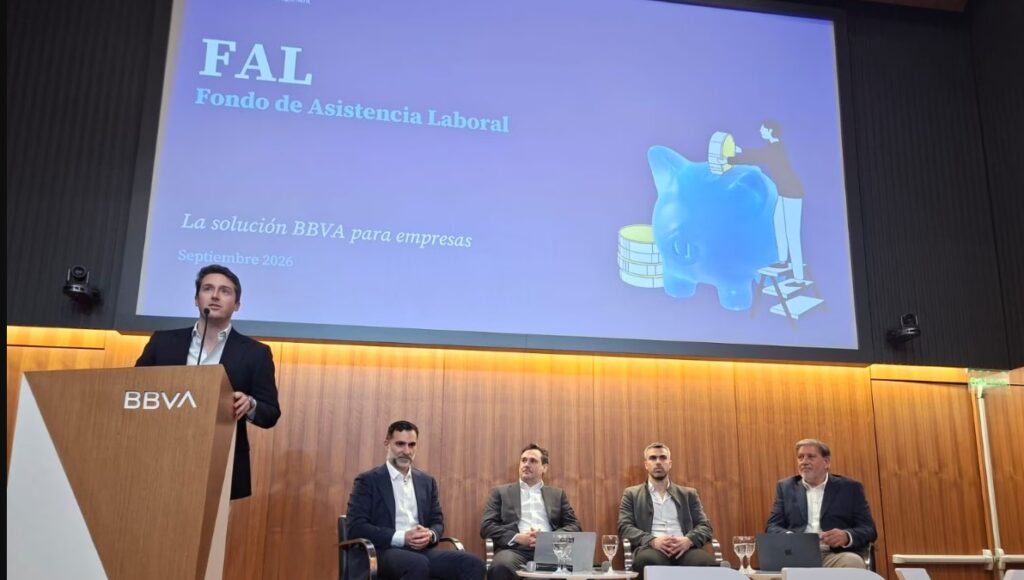
Paso a paso: cómo funcionarán los fondos que reemplazarán las indemnizaciones a partir de noviembre.
El Gobierno oficializó el sistema que toma aportes jubilatorios para pagar las indemnizaciones por despidos injustificados.
La Agencia de Recaudación y Control Aduanero (ARCA) formalizó el procedimiento de aporte al Fondo de Asistencia Laboral (FAL) que debe entrar en vigencia el próximo 1 de noviembre de 2026 y reemplazará las indemnizaciones por despido injustificado.
Se trata del esquema contemplado en la Ley 27.802, de reforma laboral, que establece una contribución mensual obligatoria para todas las empresas privadas.
Indemnizaciones sin costo, pero no siempre
Estas contribuciones serán administradas por los FAL -un sistema equivalente al de las AFJP de la década del 90- y se prevé que con ese dinero se puedan financiar indemnizaciones por despido sin que estas representen un costo para los empleadores.
Las empresas deberán seguir pagando toda o parte de la indemnización solo en caso de que los fondos administrados por los FAL no sean suficientes para costear los despidos que dispongan.
Los aportes a los FAL se calcularán sobre los mismos sueldos que sirven de base para las cargas patronales del Sistema Integrado Previsional Argentino (aportes jubilatorios).

Las micro, pequeñas y medianas empresas, junto con un grupo de entidades sin fines de lucro, deberán derivar un 2,5% de las remuneraciones imponibles. En tanto, para el resto de los empleadores privados la tasa exigida será del 1%.
Estos porcentajes se descontarán de los aportes al sistema jubilatorio. De tal modo, no representarán un costo extra para las empresas sino que achicarán el dinero destinado a jubilaciones, PAMI, Fondo Nacional de Empleo y asignaciones familiares.
La plata es del empleador, no del empleado
El nuevo esquema, pensado para que las empresas privadas despidan sin costo de indemnizaciones, preavisos y liquidaciones , quedó confirmado mediante la Resolución General 5.907/2026, publicada en el Boletín Oficial.
A diferencia de las AFJP, los aportes no se enviarán a cuentas individuales de los empleados -es decir que estos no podrán recuperar nada en caso de abandonar la empresa por voluntad propia- sino que se enviarán a una «cuenta individual del empleador» identificada con un código denominado «ID FAL».
La gestión de estos fondos no quedará bajo la administración pública. Se canalizará a través de fondos comunes de inversión o fideicomisos financieros privados supervisados por la Comisión Nacional de Valores (CNV).
Lo que vayan acumulando estas «cuentas del empleador» a lo largo del tiempo dependerá de los resultados de las inversiones que hagan estos fondos o fideicomisos y de lo que deduzcan en concepto de comisión por su administración.
Lo empleadores deben elegir obligatoriamente su cuenta de inversión antes del primer pago. Si no lo hacen, la CNV le asignará una cuenta de oficio y mantendrá el dinero sin destino fijo hasta regularizar la situación.
Cómo se derivan los aportes
La mecánica de cobro de los aportes al FAL se ejecutará de forma automática desde la plataforma «Declaración en línea» de la ARCA, que calculará los montos correspondientes y restará los porcentajes correspondientes a cada trabajador.
La normativa advierte que si una empresa ya cuenta con reducciones patronales previas y el monto a derivar al FAL supera el margen disponible, esa diferencia no podrá guardarse ni descontarse en las declaraciones juradas de los meses siguientes.
Para pagar la tasa del 2,5%, las pymes deberán contar con su certificado PyME al día y figurar registradas en la base de datos de la ARCA.
Por su parte, instituciones sin fines de lucro como cooperativas, mutuales, fundaciones, asociaciones civiles y consorcios tendrán que tramitar un reconocimiento ante la Secretaría de Industria y Comercio.
El sector público quedó eximido del régimen, pero todas las empresas, incluso las estatales, deberán informar su carácter público o privado en el sistema «Simplificación Registral» antes del vencimiento de las cargas de noviembre.
El destino de estos fondos estará limitado de forma exclusiva a cubrir indemnizaciones por antigüedad, preaviso e integración del mes de despido en contrataciones registradas con más de un año de antigüedad.
Finalmente, la norma fija que el beneficio de reducción de cargas para el FAL se perderá si la cuenta individual se cierra o si la Secretaría de Trabajo autoriza a la empresa a suspender sus aportes.

Hacé tu comentario